Domain 4296.de kaufen?
Wir ziehen mit dem Projekt
4296.de um.
Sind Sie am Kauf der Domain
4296.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 4296.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
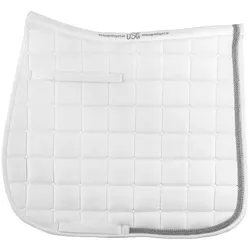
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.451,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
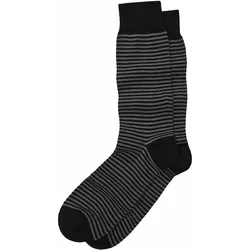
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
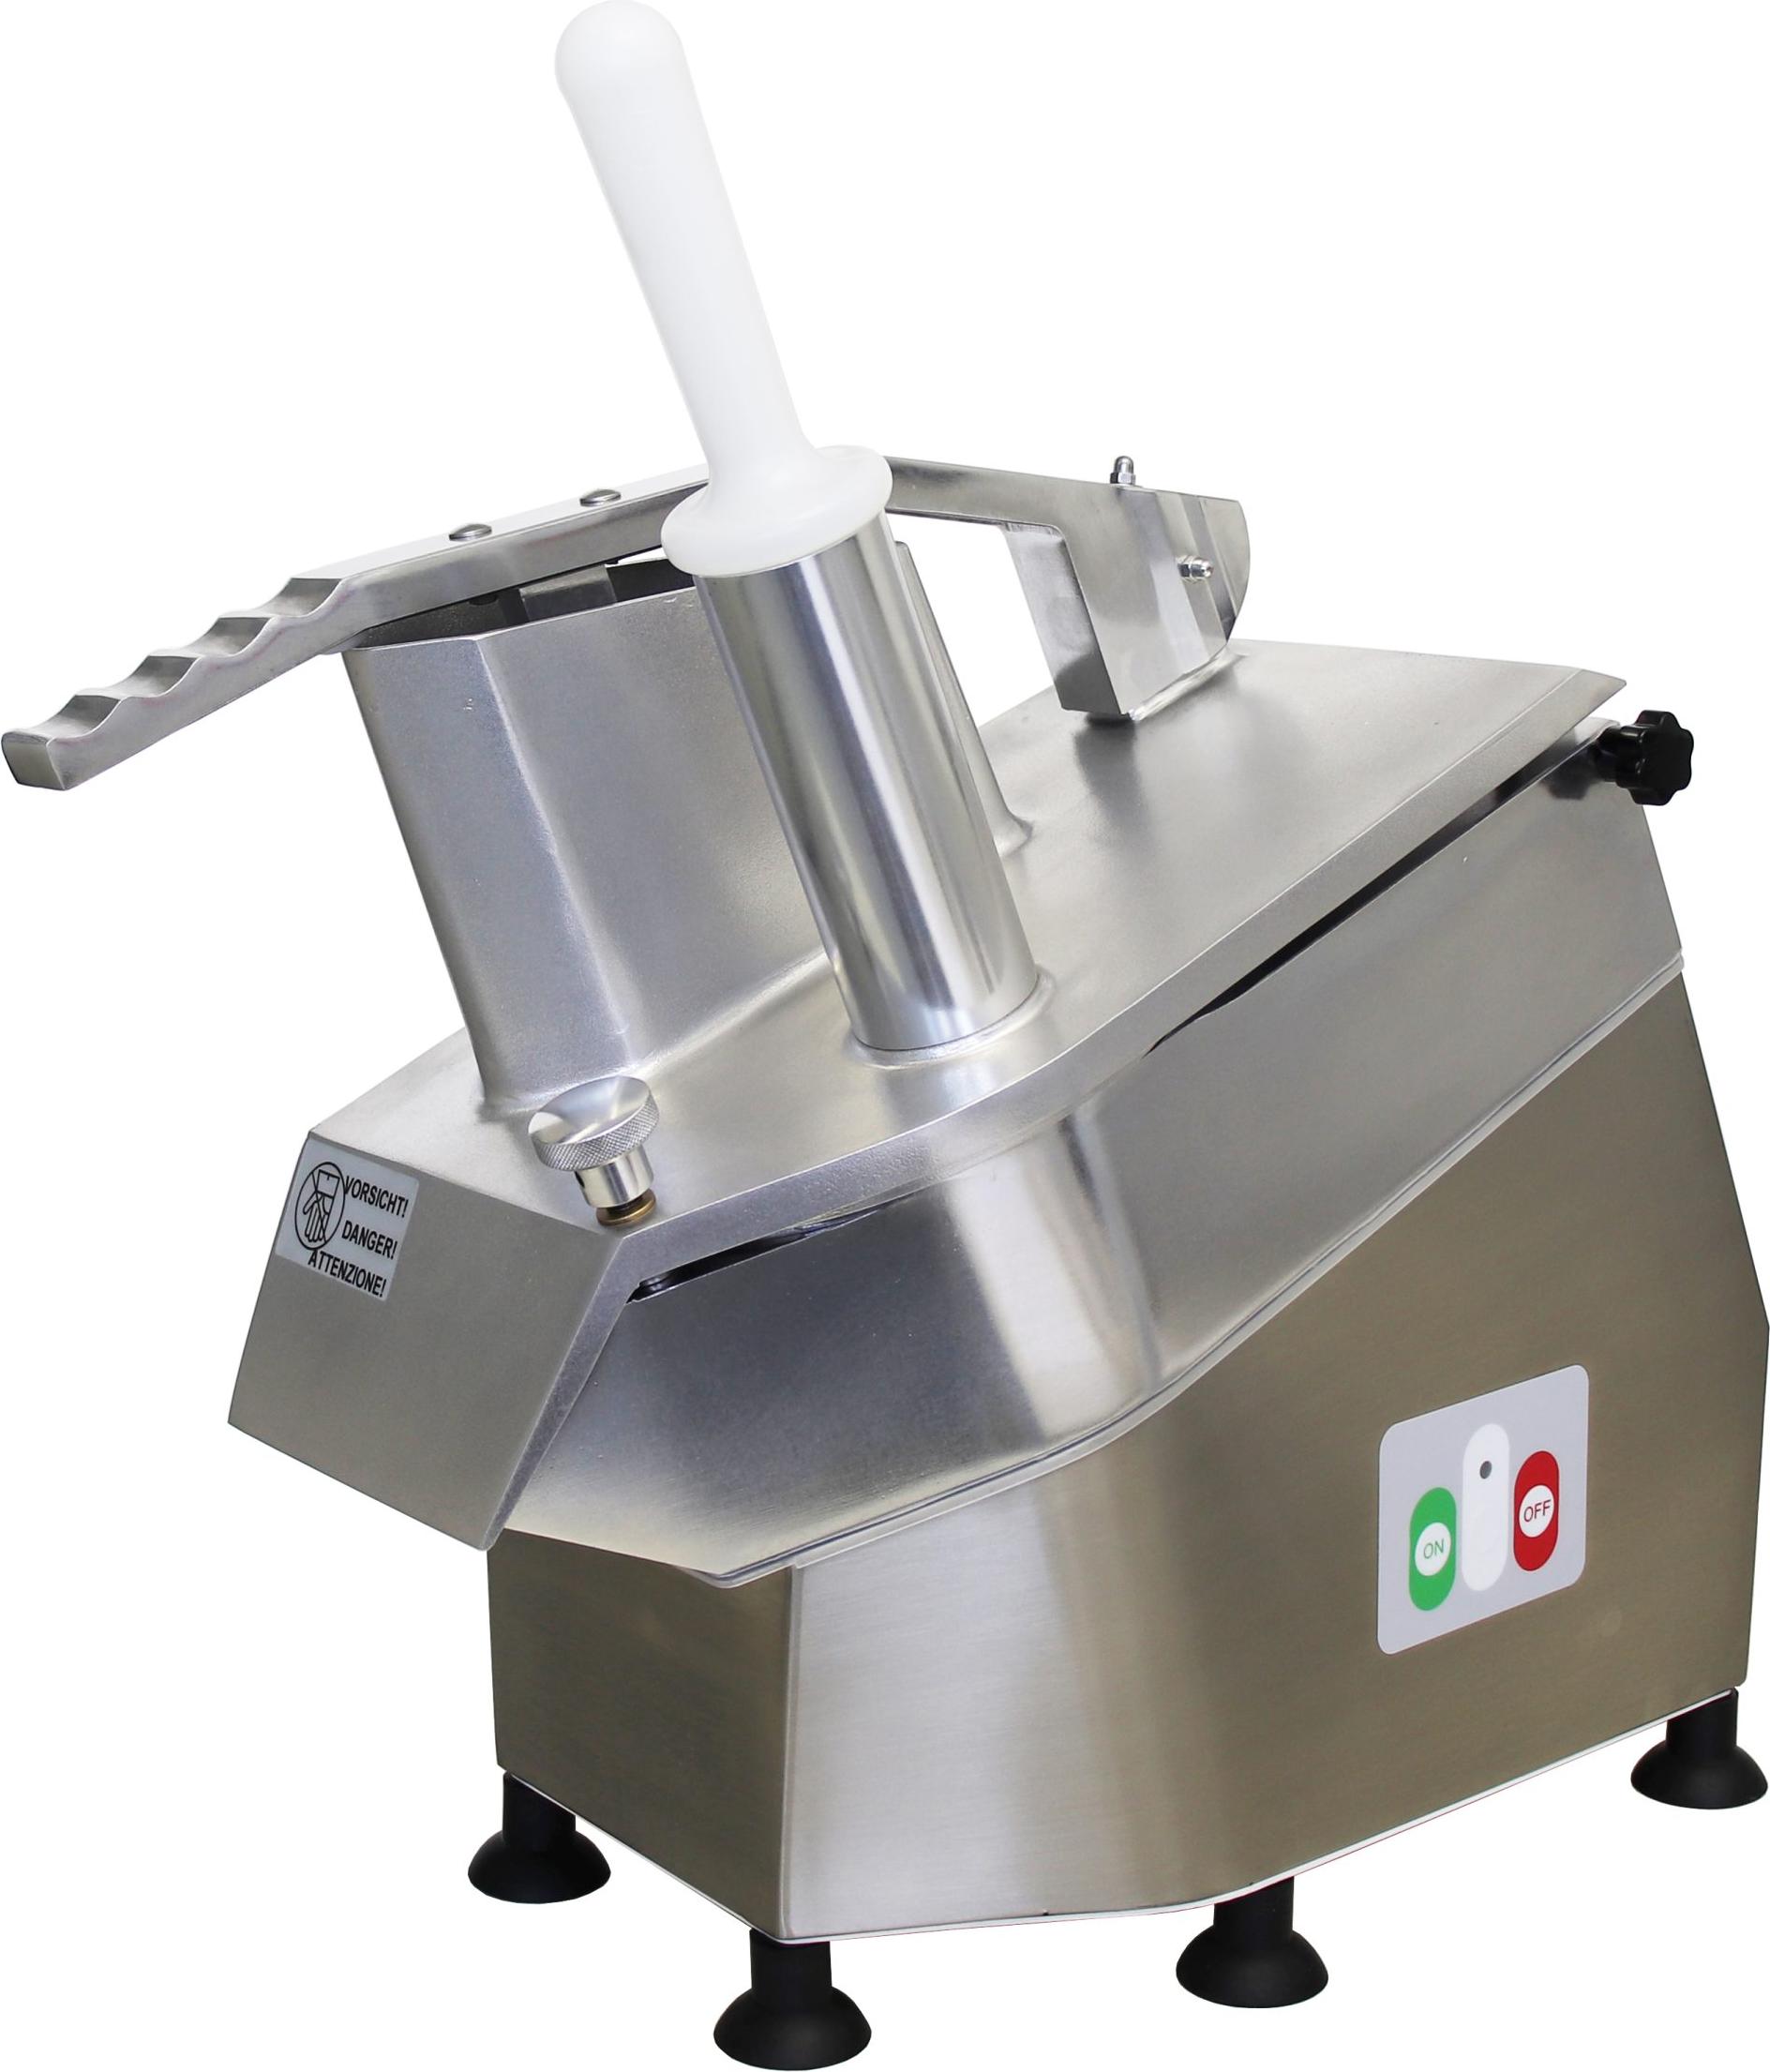
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
USG Schabracke Baroness - Vielseitigkeit - Warmblut - weißEdle Vielseitigkeitsschabracke mit Doppelkordel und Strassband aus Kunststoffstrasssteinen, die große Steppung verleiht der Schabracke ein besonders elegantes Erscheinungsbild. Waschbar bei 30°C. Passend dazu: USG Fliegenhaube Baroness (nicht enthalten). Material: 100 % Baumwolle37,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Gymnastik-Springbrett - Stabilität und Vielseitigkeit - RotDas Gymnastik-Springbrett ist die ideale Trainingshilfe für junge Athleten und Anfänger, die ihre Sprungfähigkeiten verbessern möchten. Mit den Maßen 80 x 50 x 19 cm bietet es die nötige Stabilität und Elastizität, um die Technik beim Abspringen und Landen zu optimieren. Dieses vielseitige Trainingsgerät eignet sich perfekt für den Einsatz zu Hause, im Fitnessstudio oder im Freien. Es kann verwendet werden, um die Sprungtechnik zu üben, das Gleichgewicht zu verbessern oder als Teil eines umfassenden Trainingsprogramms für Leichtathletik, Tumbling oder Hindernisläufe. Ausgestattet mit zwei starken Stahlfedern bietet das Springbrett hervorragende Elastizität, die dabei hilft, höher und weiter zu springen. Die langlebige Bauweise aus dickem Holz und hochwertigem Filz macht dieses Gerät zu einem verlässlichen Partner für ernsthafte Trainingseinheiten. Machen Sie den ersten Schritt zu besseren Leistungen mit diesem professionellen Springbrett. Lieferumfang: 1 Gymnastik-Springbrett.451,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Fortschritt-Socke - 43-46Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zuckermann, Moshe: FortschrittFortschritt , Leben und Sterben einer Chimäre , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240805, Produktform: Leinen, Autoren: Zuckermann, Moshe, Seitenzahl/Blattzahl: 141, Keyword: Französische Revolution Aufklärung 1789 Erklärung der Menschen und Bürgerrechte Menschenrechte Westliche Emanzipation Buch; Freiheit Gleichheit Brüderlichkeit Europäische Werte Ideen Ideale Buch Herkunft Definiton Erklärt; Gesinnungsethik Verantwortungsethik Max Weber Unterscheidung Erklärung Unterschied Definition Buch; Kunst Kultur Emanzipation Staat Einfluss Kontrolle Buch; Moderne Frühmoderne Spätmoderne Modernismus Modernistisch Leicht Erklärt Defintion Buch; Politik Politiker Staat Staatsmann Machtpolitik Interessenpolitik Buch; Technik Technische Entwicklungen Erfindungen Technischer Fortschritt Beispiel Beispiele Buch, Fachkategorie: Soziologie und Anthropologie~Politik und Staat~Andere Technologien und verwandte Wissenschaften, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale und ethische Themen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westend, Verlag: Westend, Verlag: Westend Verlag GmbH, Länge: 206, Breite: 127, Höhe: 17, Gewicht: 252, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.